Kỳ 2: Từ ngân hàng truyền thống đến hệ sinh thái tài chính toàn diện
Agribank - Kiến tạo giá trị bền vững cho nông nghiệp, nông thôn (Kỳ 2)
Nếu nguồn vốn tín dụng là điểm tựa để nông nghiệp đổi mới phương thức sản xuất, thì khả năng tiếp cận các dịch vụ tài chính hiện đại chính là điều kiện để những thành quả ấy được lan tỏa sâu rộng hơn trong đời sống và hoạt động kinh doanh. Tiếp nối hành trình khơi thông dòng vốn cho tam nông, Agribank đang kết hợp lợi thế mạng lưới truyền thống với công nghệ số, đổi mới cách thức phục vụ và từng bước hình thành hệ sinh thái tài chính toàn diện, hướng tới mục tiêu để người dân, hợp tác xã và doanh nghiệp ở mọi địa bàn được tiếp cận dịch vụ ngân hàng thuận tiện, an toàn và phù hợp hơn với nhu cầu thực tế.
Chuyển đổi số mở rộng không gian phục vụ khách hàng
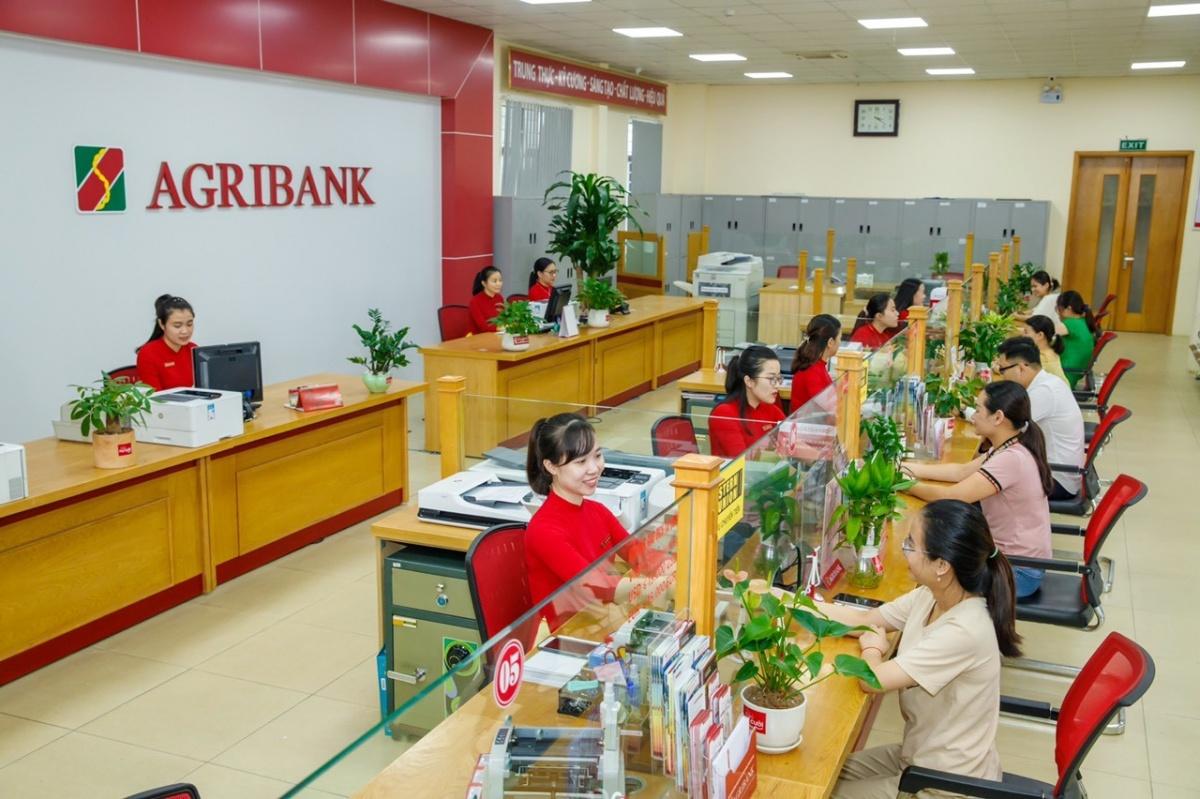
Trong nhiều năm, hình ảnh quen thuộc của hoạt động ngân hàng tại khu vực nông thôn gắn với những chi nhánh, phòng giao dịch và đội ngũ cán bộ trực tiếp đến cơ sở, thấu hiểu đặc điểm sản xuất, sinh hoạt của từng địa bàn. Tuy nhiên, khi hoạt động kinh tế ngày càng gắn với thương mại điện tử và những chuỗi cung ứng vận hành liên tục, nhu cầu của khách hàng cũng thay đổi nhanh chóng. Người dân không chỉ cần một địa điểm giao dịch gần nhà mà còn mong muốn thực hiện giao dịch đúng lúc, với thao tác đơn giản, chi phí hợp lý và mức độ an toàn cao.
Đối với người trồng trọt, chăn nuôi, thời gian dành cho sản xuất thường phụ thuộc vào mùa vụ và điều kiện thời tiết; đối với tiểu thương, hộ kinh doanh, dòng tiền phát sinh liên tục trong ngày; còn hợp tác xã và doanh nghiệp phải kết nối với nhiều đối tác ở những địa bàn khác nhau. Trong bối cảnh đó, một giao dịch có thể thực hiện từ xa không chỉ mang lại sự tiện lợi, mà còn giúp tiết kiệm thời gian đi lại, hỗ trợ quản lý dòng tiền và tăng tính chủ động trong tổ chức sản xuất, kinh doanh. Đây là lý do chuyển đổi số cần được nhìn nhận trước hết từ nhu cầu và trải nghiệm của khách hàng, thay vì chỉ từ những chỉ tiêu về công nghệ.
Agribank đã đẩy mạnh hiện đại hóa nền tảng công nghệ, phát triển các kênh giao dịch điện tử và mở rộng hệ sinh thái tiện ích trên môi trường số. Đến tháng 8/2026, Agribank Plus phục vụ hơn 15 triệu khách hàng với gần 200 sản phẩm, dịch vụ và tiện ích; gần 1,2 triệu tài khoản thanh toán được mở bằng phương thức điện tử. Khoảng 96% giao dịch được thực hiện qua các kênh số, cho thấy sự thay đổi đáng kể trong cách khách hàng tiếp cận và sử dụng dịch vụ ngân hàng.
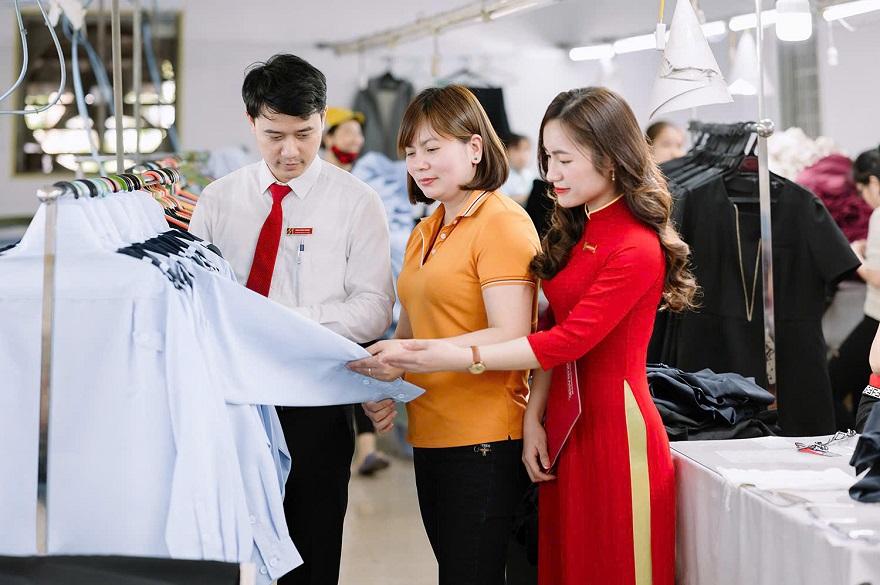
Đối với khách hàng doanh nghiệp, yêu cầu số hóa không chỉ dừng ở tốc độ chuyển tiền mà còn gắn với quản trị tài chính, kiểm soát thanh toán và kết nối hoạt động kế toán. Agribank tiếp tục phát triển các giải pháp như eBanking và kết nối hệ thống quản trị doanh nghiệp. Việc kết nối các nghiệp vụ tài chính với môi trường vận hành của doanh nghiệp mở ra khả năng giảm thao tác thủ công, nâng cao tính nhất quán của dữ liệu và hỗ trợ ra quyết định kịp thời hơn.
Kết hợp mạng lưới truyền thống và nền tảng số, đưa tài chính đến gần hơn với người dân
Trong quá trình phát triển tài chính toàn diện, khả năng tiếp cận dịch vụ ngân hàng không chỉ phụ thuộc vào số lượng sản phẩm được cung cấp mà còn ở cách thức tổ chức phục vụ phù hợp với đặc điểm từng nhóm khách hàng. Đối với khu vực nông nghiệp, nông thôn, nơi điều kiện địa lý, cơ cấu dân cư và trình độ tiếp cận công nghệ có sự khác biệt giữa các vùng miền, mô hình kết hợp giữa giao dịch trực tiếp và dịch vụ số có ý nghĩa đặc biệt quan trọng.
Các chi nhánh, phòng giao dịch, cán bộ tín dụng, mô hình Tổ vay vốn và điểm giao dịch lưu động của Agribank không chỉ thực hiện nghiệp vụ ngân hàng, mà còn góp phần hướng dẫn, giải đáp và hỗ trợ người dân tiếp cận các dịch vụ phù hợp. Khi được kết hợp với công nghệ, mạng lưới truyền thống trở thành điểm tựa để những tiện ích số không dừng ở phạm vi đô thị mà từng bước lan tỏa tới các địa bàn nông thôn, miền núi.
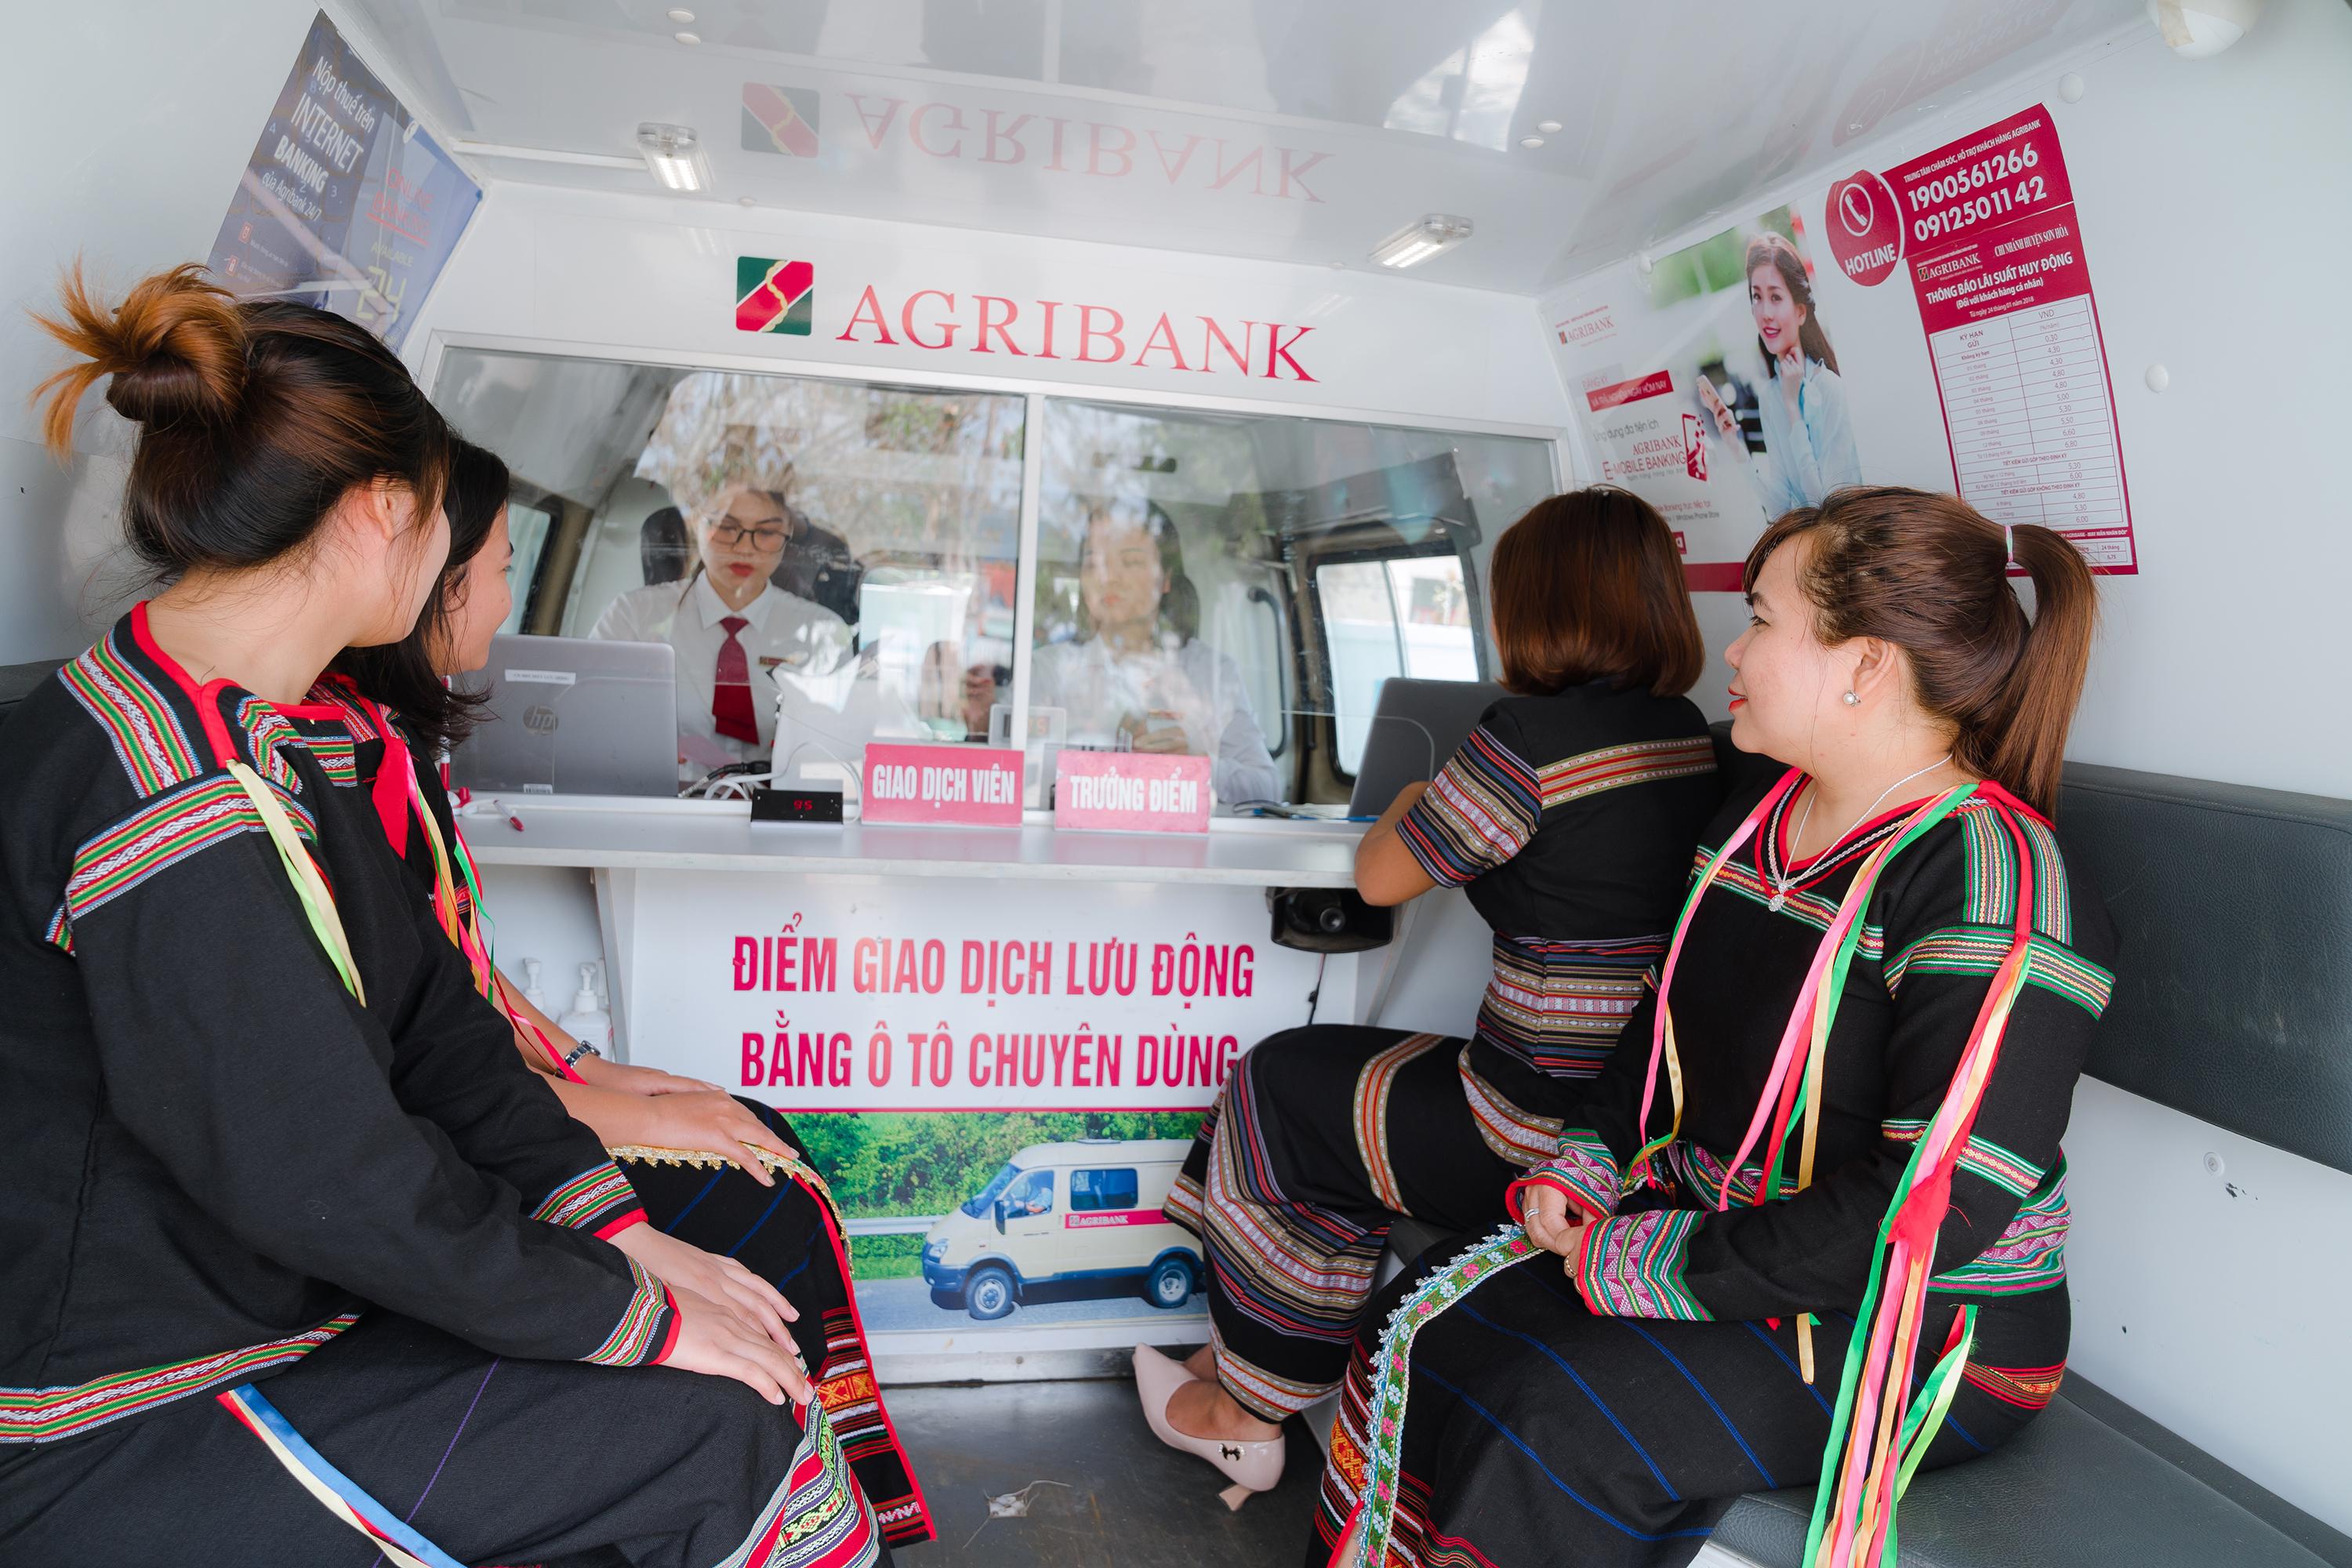
Đến tháng 8/2026, Agribank duy trì 68 điểm giao dịch lưu động tại các địa bàn vùng sâu, vùng xa. Riêng năm 2025, các điểm giao dịch này đã thực hiện hơn 42.500 phiên giao dịch, phục vụ gần 3,75 triệu lượt khách hàng với doanh số giao dịch trên 52.800 tỷ đồng. Khách hàng có thể thực hiện nhiều nghiệp vụ như gửi, rút tiền, chuyển tiền, mở tài khoản, phát hành thẻ và tiếp cận các dịch vụ ngân hàng ngay tại địa phương thông qua điểm giao dịch lưu động của Agribank.
Song song với mạng lưới giao dịch, mô hình Tổ vay vốn tiếp tục đóng vai trò kết nối quan trọng giữa Agribank, tổ chức hội, chính quyền cơ sở và người dân. Đến ngày 30/9/2026, Agribank có trên 58.000 Tổ vay vốn với hơn 910.000 thành viên, tổng dư nợ trên 217.000 tỷ đồng. Trong đó, dư nợ thông qua các Tổ vay vốn do Hội Nông dân Việt Nam quản lý đạt trên 78.000 tỷ đồng; các Tổ vay vốn do Hội Liên hiệp Phụ nữ Việt Nam quản lý đạt khoảng 28.900 tỷ đồng.
Kiến tạo hệ sinh thái tài chính an toàn, đồng hành cùng phát triển bền vững
Cùng với sự chuyển mình của nền kinh tế, nhu cầu sử dụng dịch vụ tài chính của người dân và doanh nghiệp ngày càng phong phú, gắn bó mật thiết hơn với từng hoạt động sản xuất, kinh doanh và đời sống. Với Agribank, định hướng phát triển hệ sinh thái tài chính toàn diện được đặt trong mối quan hệ gắn bó giữa hiện đại hóa hoạt động ngân hàng và thực hiện sứ mệnh phục vụ nông nghiệp, nông dân, nông thôn.
Agribank chú trọng đầu tư hạ tầng công nghệ, phát triển các nền tảng ngân hàng số và từng bước ứng dụng những thành tựu công nghệ mới vào hoạt động quản trị, điều hành và cung ứng dịch vụ. Những giải pháp như Agribank Plus, Agribank Digital, Open Smart Bank, định danh khách hàng điện tử, xác thực sinh trắc học hay thanh toán bằng mã QR góp phần mở rộng lựa chọn giao dịch, đáp ứng nhu cầu sử dụng dịch vụ ngày càng linh hoạt của khách hàng. Đằng sau những tiện ích ấy là quá trình đổi mới về công nghệ, dữ liệu và phương thức tổ chức hoạt động, hướng tới nâng cao chất lượng phục vụ, tối ưu hóa quy trình và tăng cường khả năng kết nối giữa ngân hàng với các chủ thể trong nền kinh tế.
Song hành với mở rộng tiện ích, bảo đảm an toàn trong giao dịch số là yêu cầu có ý nghĩa đặc biệt quan trọng đối với sự phát triển bền vững của hệ sinh thái tài chính. Nhận thức rõ yêu cầu đó, Agribank tăng cường ứng dụng công nghệ trong quản trị rủi ro, bảo mật thông tin và bảo vệ khách hàng. Cùng với việc hoàn thiện các giải pháp kỹ thuật, ngân hàng chú trọng nâng cao chất lượng tư vấn, hướng dẫn khách hàng thực hiện giao dịch an toàn, bảo vệ thông tin xác thực và chủ động cảnh giác trước những phương thức lừa đảo ngày càng tinh vi. Sự kết hợp giữa công nghệ bảo mật, quy trình kiểm soát và trách nhiệm của đội ngũ cán bộ ngân hàng góp phần củng cố niềm tin của khách hàng, tạo nền tảng để các dịch vụ tài chính hiện đại được sử dụng rộng rãi và bền vững hơn.
Có thể thấy, hành trình đổi mới của Agribank đang được hình thành từ sự tiếp nối giữa những giá trị truyền thống và năng lực thích ứng với yêu cầu phát triển hiện đại. Từ những điểm giao dịch gắn bó với làng quê, những cán bộ ngân hàng am hiểu địa bàn, đồng hành cùng người dân qua từng mùa vụ, đến các nền tảng số giúp khách hàng thực hiện giao dịch thuận tiện hơn, Agribank từng bước mở rộng không gian phục vụ, đưa các dịch vụ tài chính đến gần hơn với đời sống và hoạt động kinh tế. Mạng lưới truyền thống tạo nên nền tảng của sự gắn kết và niềm tin, trong khi công nghệ mở ra những phương thức phục vụ linh hoạt, hiệu quả, phù hợp với xu thế phát triển của nền kinh tế số.