VIB lãi gần 7.600 tỷ đồng sau 9 tháng, thu nhập tăng trưởng 18%
Kết thúc 9 tháng đầu năm 2026, Ngân hàng TMCP Quốc tế Việt Nam (VIB) ghi nhận lợi nhuận trước thuế gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ năm trước. Đáng chú ý, tổng thu nhập hoạt động tăng 18%, trong khi chi phí hoạt động giảm 2%, cho thấy hiệu quả vận hành đang đóng góp tích cực vào kết quả kinh doanh. Tuy nhiên, trong bối cảnh ngân hàng đồng thời phải mở rộng tín dụng, duy trì chất lượng tài sản và tối ưu chi phí vốn, khả năng chuyển hóa tăng trưởng quy mô thành lợi nhuận bền vững vẫn là vấn đề cần tiếp tục theo dõi.
Tăng trưởng tín dụng gắn với cơ cấu khách hàng và khả năng đáp ứng nhu cầu vốn
Theo số liệu công bố, đến ngày 30/9/2026, tổng tài sản của VIB đạt gần 600.000 tỷ đồng, tăng 8% so với đầu năm; dư nợ tín dụng đạt hơn 411.000 tỷ đồng, cũng tăng 8%. Cơ cấu cho vay tương đối đa dạng khi khách hàng cá nhân và doanh nghiệp vừa và nhỏ (SME) chiếm 66% tổng dư nợ, còn khách hàng doanh nghiệp và định chế tài chính chiếm 34%. Cơ cấu này tạo điều kiện để ngân hàng phục vụ nhiều phân khúc thị trường, song cũng đòi hỏi việc quản trị rủi ro phải được điều chỉnh phù hợp với đặc điểm từng nhóm khách hàng.
Trong 9 tháng đầu năm, VIB triển khai nhiều chương trình tín dụng ưu đãi nhằm hỗ trợ nhu cầu vốn của doanh nghiệp và người dân. Đối với khách hàng doanh nghiệp, ngân hàng đưa ra gói tín dụng quy mô 15.000 tỷ đồng, với mức giảm lãi suất lên đến 1,5 điểm phần trăm/năm, tập trung vào các lĩnh vực như công nghiệp hỗ trợ, đầu tư công, năng lượng tái tạo và xuất khẩu. Với khách hàng cá nhân, các chương trình cho vay mua nhà và mua ô tô được triển khai theo hướng đa dạng hóa kỳ hạn ưu đãi, trong đó có sản phẩm cố định lãi suất trong một khoảng thời gian nhất định.
Các chương trình này diễn ra trong bối cảnh chính sách tín dụng hướng tới hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế. Việc giảm lãi suất cho vay có thể giúp ngân hàng tăng khả năng tiếp cận khách hàng và mở rộng dư nợ, nhưng đồng thời tạo sức ép lên biên lợi nhuận nếu chi phí huy động vốn không giảm tương ứng. Vì vậy, hiệu quả của chiến lược mở rộng tín dụng không chỉ phụ thuộc vào tốc độ tăng trưởng dư nợ mà còn nằm ở khả năng lựa chọn khách hàng, định giá khoản vay và kiểm soát chất lượng tín dụng.
Một điểm đáng chú ý là tiền gửi khách hàng của VIB đạt hơn 322.000 tỷ đồng vào cuối tháng 9/2026, tăng 9% so với đầu năm, cao hơn tốc độ tăng trưởng tín dụng cùng kỳ. Chênh lệch này cho thấy huy động vốn đang tăng nhanh hơn dư nợ, qua đó hỗ trợ ngân hàng chủ động hơn trong cân đối nguồn vốn. Tuy nhiên, tốc độ tăng tiền gửi tự thân chưa phản ánh đầy đủ chi phí vốn; hiệu quả thực tế còn phụ thuộc vào cơ cấu kỳ hạn, tỷ trọng tiền gửi không kỳ hạn, lãi suất huy động và khả năng chuyển hóa nguồn vốn thành tài sản sinh lời.
Theo số liệu được công bố, tiền gửi không kỳ hạn (CASA) và tiền gửi ngoại tệ chiếm 19% tổng tiền gửi khách hàng. Đây là một trong những yếu tố cần theo dõi khi đánh giá khả năng tối ưu chi phí vốn của ngân hàng trong những tháng cuối năm. Song song với huy động trong nước, VIB đặt mục tiêu tiếp cận khoảng 1 tỷ USD nguồn vốn trung và dài hạn trong năm 2026. Ngày 5/10/2026, ngân hàng hoàn tất khoản vay hợp vốn quốc tế trị giá 285 triệu USD, kỳ hạn 3 năm, với sự tham gia của 9 định chế tài chính tại Singapore, Malaysia, Đài Loan và Hong Kong. Theo thông tin do ngân hàng cung cấp, chi phí vốn của khoản vay này thấp hơn khoảng 30 điểm cơ bản so với khoản vay hợp vốn trước đó.
Việc đa dạng hóa nguồn vốn quốc tế có thể giúp VIB mở rộng khả năng tiếp cận nguồn vốn trung hạn và giảm sự phụ thuộc vào một kênh huy động duy nhất. Dù vậy, hiệu quả của nguồn vốn ngoại tệ cần được đánh giá trên cơ sở tổng chi phí huy động, điều kiện giải ngân, nghĩa vụ trả nợ và các biện pháp quản trị rủi ro tỷ giá. Đây là những yếu tố quan trọng để xác định mức đóng góp thực tế của nguồn vốn quốc tế đối với hiệu quả hoạt động trong dài hạn.
Thu nhập tăng nhanh hơn chi phí, lợi nhuận cải thiện nhưng áp lực dự phòng vẫn hiện hữu
Trong 9 tháng đầu năm 2026, tổng thu nhập hoạt động (TOI) của VIB đạt hơn 17.300 tỷ đồng, tăng 18% so với cùng kỳ. Thu nhập lãi thuần đạt hơn 13.180 tỷ đồng, trong khi thu nhập ngoài lãi đóng góp 23% tổng thu nhập hoạt động. Cơ cấu này cho thấy hoạt động tín dụng vẫn giữ vai trò chủ đạo trong tạo nguồn thu, đồng thời các nguồn thu ngoài lãi tiếp tục góp phần đa dạng hóa kết quả kinh doanh.
Điểm đáng chú ý nằm ở diễn biến chi phí hoạt động. Trong khi tổng thu nhập hoạt động tăng hai chữ số, chi phí hoạt động giảm 2%, xuống hơn 5.300 tỷ đồng. Nếu duy trì được xu hướng này, VIB có thêm dư địa cải thiện hiệu quả sử dụng nguồn lực và chuyển hóa doanh thu thành lợi nhuận. Tuy nhiên, để đánh giá đầy đủ chất lượng cải thiện, cần xem xét thêm các yếu tố như chi phí nhân sự, đầu tư công nghệ, chi phí phân phối và khả năng duy trì mức tiết giảm trong những kỳ tiếp theo.
Từ số liệu tổng thu nhập hoạt động và chi phí hoạt động được công bố, tỷ lệ chi phí trên thu nhập (CIR) ước tính vào khoảng 30,6%, tính bằng chi phí hoạt động hơn 5.300 tỷ đồng chia cho tổng thu nhập hoạt động hơn 17.300 tỷ đồng. Đây là phép tính xấp xỉ từ các số liệu đã làm tròn, không phải tỷ lệ CIR chính thức do ngân hàng công bố. Chỉ số này cho thấy chi phí hoạt động đang chiếm tỷ trọng tương đối thấp trong tổng thu nhập, song cần đối chiếu với cách tính và số liệu chi tiết trong báo cáo tài chính để có kết luận chính xác hơn.
Sau khi tính đến chi phí dự phòng rủi ro tín dụng hơn 4.300 tỷ đồng, lợi nhuận trước thuế của VIB đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ. Như vậy, tốc độ tăng lợi nhuận thấp hơn đáng kể tốc độ tăng tổng thu nhập hoạt động. Khoảng cách này cho thấy sự gia tăng doanh thu chưa chuyển hóa hoàn toàn thành tăng trưởng lợi nhuận, trong đó chi phí dự phòng và các cấu phần chi phí khác là những yếu tố cần được phân tích khi đánh giá kết quả kinh doanh.
Trong hoạt động ngân hàng, trích lập dự phòng là một phần quan trọng của quá trình nhận diện và xử lý rủi ro tín dụng. Mức dự phòng cao không tự động đồng nghĩa với chất lượng tài sản suy giảm, bởi việc đánh giá còn phụ thuộc vào quy mô dư nợ, cơ cấu nhóm nợ, tài sản bảo đảm và mức độ bao phủ nợ xấu. Ngược lại, tỷ lệ nợ xấu thấp cũng chưa đủ để khẳng định rủi ro đã được kiểm soát toàn diện nếu thiếu thông tin về nợ cần chú ý, nợ đã xử lý bằng dự phòng và khả năng thu hồi các khoản nợ tồn đọng.
Theo số liệu công bố, tỷ lệ nợ xấu của VIB ở mức 2,29% vào cuối tháng 9/2026. Cùng thời điểm, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) đạt 16,2%, phản ánh khả năng tạo lợi nhuận trên nguồn vốn của cổ đông. Tuy nhiên, ROE cần được xem xét đồng thời với mức độ rủi ro tài sản và quy mô vốn tự có để đánh giá tính bền vững của hiệu quả sinh lời.
Về an toàn hoạt động, VIB công bố tỷ lệ an toàn vốn (CAR) theo Basel III SA đạt trên 11%, cao hơn mức tối thiểu 8% được nêu trong tài liệu; tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) ở mức 77%, trong khi giới hạn tối đa được nêu là 85%. Tỷ lệ vốn ngắn hạn sử dụng cho vay trung và dài hạn ở mức 20%, so với mức tối đa 40%; hệ số nguồn vốn ổn định ròng (NSFR) theo Basel III đạt 102%. Các chỉ số này cung cấp thêm cơ sở để đánh giá khả năng đáp ứng yêu cầu an toàn vốn và thanh khoản, song cần được đặt trong tổng thể diễn biến chất lượng tài sản, nhu cầu tín dụng và điều kiện thị trường.
Nền tảng bán lẻ và chiến lược VIB 3.0: Cơ hội tăng trưởng đi cùng yêu cầu quản trị
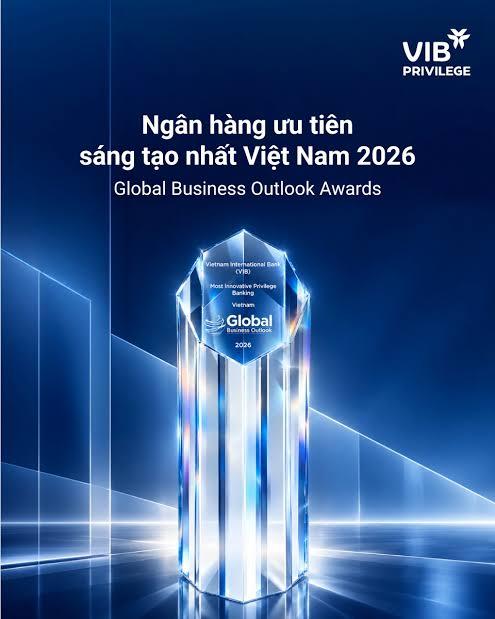
Bên cạnh các chỉ tiêu tài chính, VIB tiếp tục phát triển hoạt động ngân hàng bán lẻ thông qua các sản phẩm tín dụng, thẻ và dịch vụ dành cho khách hàng cá nhân. Trong tháng 10/2026, ngân hàng được vinh danh ở hạng mục “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Các sản phẩm như Max Card, One Card và dịch vụ ngân hàng ưu tiên cũng được giới thiệu cùng những giải thưởng trong nước và quốc tế. Những ghi nhận này phản ánh nỗ lực phát triển sản phẩm và trải nghiệm khách hàng, nhưng không thay thế cho các chỉ tiêu định lượng về số lượng khách hàng hoạt động, doanh thu dịch vụ, tỷ lệ duy trì khách hàng hay hiệu quả kinh doanh trên từng phân khúc.
Trong lĩnh vực ngân hàng bán lẻ, khả năng cạnh tranh ngày càng phụ thuộc vào mức độ cá nhân hóa sản phẩm, chất lượng dịch vụ số và khả năng khai thác dữ liệu khách hàng trên cơ sở bảo đảm an toàn thông tin. Việc phát triển các dòng thẻ và dịch vụ theo nhu cầu riêng có thể giúp ngân hàng tăng mức độ gắn kết với khách hàng, mở rộng doanh thu phí và cải thiện hiệu quả bán chéo sản phẩm. Tuy nhiên, hiệu quả thực tế cần được kiểm chứng thông qua kết quả kinh doanh, chi phí thu hút khách hàng và mức độ sử dụng dịch vụ thường xuyên.
VIB cũng ghi nhận đóng góp đáng kể vào ngân sách nhà nước. Theo thông tin được cung cấp, năm 2025 ngân hàng nộp ngân sách 2.700 tỷ đồng, đưa tổng mức đóng góp trong giai đoạn 2017–2025 lên hơn 17.200 tỷ đồng. Ngân hàng đồng thời được xếp trong Top 25 doanh nghiệp tư nhân nộp ngân sách lớn nhất Việt Nam tại VNTAX 2026, năm thứ ba liên tiếp nhận danh hiệu này. Đây là dữ liệu bổ sung khi xem xét quy mô hoạt động và nghĩa vụ tài chính của ngân hàng, dù việc đánh giá hiệu quả kinh doanh vẫn cần dựa trên các chỉ tiêu tài chính và mức độ an toàn trong hoạt động cốt lõi.
Về định hướng phát triển, VIB xác định giai đoạn tiếp theo là VIB 3.0, với trọng tâm nâng cao năng lực quản trị, tối ưu mô hình hoạt động và đẩy mạnh ứng dụng công nghệ, dữ liệu và trí tuệ nhân tạo. Xét về mặt chiến lược, đây là hướng đi phù hợp với yêu cầu nâng cao năng suất và chất lượng dịch vụ trong ngành ngân hàng. Dẫu vậy, kết quả của quá trình chuyển đổi sẽ phụ thuộc vào khả năng triển khai thực tế, mức đầu tư, hiệu quả sử dụng công nghệ và năng lực kiểm soát rủi ro phát sinh từ hoạt động số hóa.
Nhìn tổng thể, kết quả 9 tháng đầu năm 2026 cho thấy VIB đang duy trì tăng trưởng về quy mô, cải thiện hiệu quả vận hành và mở rộng các kênh huy động vốn. Lợi nhuận trước thuế gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ, là kết quả tích cực nhưng chưa đủ để khẳng định xu hướng tăng trưởng lợi nhuận sẽ được duy trì ở mức tương tự trong cả năm. Diễn biến chi phí dự phòng, chất lượng tín dụng, biên lãi ròng và chi phí vốn trong quý IV sẽ có ý nghĩa quan trọng đối với kết quả cuối năm.
Trong bối cảnh cạnh tranh về lãi suất và chất lượng dịch vụ ngày càng rõ nét, thách thức của VIB không chỉ là mở rộng tín dụng mà còn là bảo đảm tăng trưởng đi cùng hiệu quả sử dụng vốn và kiểm soát rủi ro. Khả năng duy trì chi phí hoạt động ở mức hợp lý, phát triển nguồn thu ngoài lãi và đa dạng hóa nguồn vốn sẽ là những yếu tố cần theo dõi trong các kỳ báo cáo tiếp theo. Đây cũng là cơ sở để đánh giá mức độ sẵn sàng của ngân hàng trước giai đoạn phát triển mới, thay vì chỉ dựa vào tăng trưởng lợi nhuận trong một kỳ báo cáo đơn lẻ.