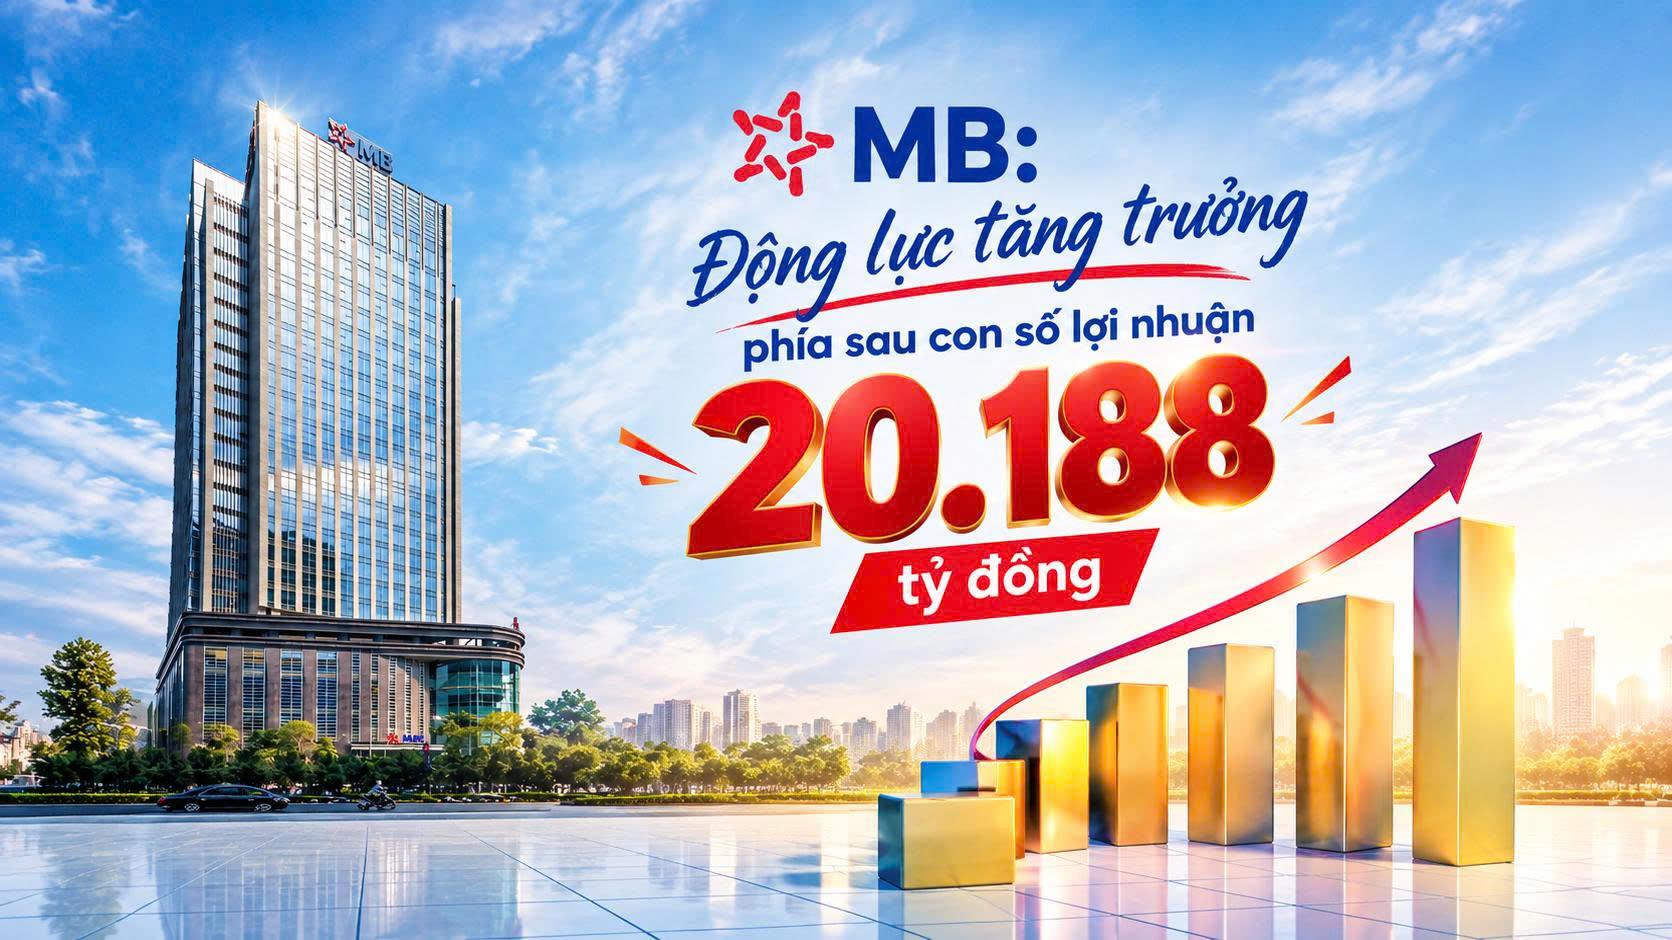
Lợi nhuận trước thuế đạt hơn 20.188 tỷ đồng sau nửa đầu năm 2026, cùng đà tăng trưởng tín dụng và quy mô khách hàng tiếp tục mở rộng. Kết quả này cho thấy MB đang theo đuổi mô hình tăng trưởng dựa trên sự kết hợp giữa mở rộng quy mô, kiểm soát chất lượng tài sản, tối ưu vận hành và đầu tư vào nền tảng số. Trong khi đó, kế hoạch tăng vốn điều lệ hướng tới vượt mốc 100.000 tỷ đồng được kỳ vọng tạo thêm dư địa cho ngân hàng trong giai đoạn phát triển tiếp theo.
Lợi nhuận tăng tốc, tín dụng mở rộng trong kiểm soát
Trong bối cảnh hoạt động ngân hàng tiếp tục chịu tác động từ yêu cầu kiểm soát rủi ro, chi phí vốn và áp lực cạnh tranh, kết quả kinh doanh 6 tháng đầu năm 2026 cho thấy MB duy trì được đà tăng trưởng tích cực. Theo báo cáo tài chính hợp nhất soát xét, lợi nhuận trước thuế của ngân hàng đạt 20.188 tỷ đồng, tăng 27,1% so với cùng kỳ năm trước, tương đương 51,2% kế hoạch lợi nhuận cả năm.
Đóng góp đáng kể vào kết quả này là sự cải thiện của hoạt động kinh doanh cốt lõi. Thu nhập lãi thuần (NII) đạt 31.806,8 tỷ đồng, tăng 32,2%, trong khi tổng thu nhập hoạt động (TOI) đạt 37.864,5 tỷ đồng, tăng 16,3% so với cùng kỳ. Diễn biến này cho thấy tăng trưởng lợi nhuận của MB trong nửa đầu năm vẫn dựa đáng kể vào hoạt động ngân hàng truyền thống, đồng thời được hỗ trợ bởi sự đa dạng hóa trong hệ sinh thái dịch vụ tài chính.
Tăng trưởng lợi nhuận được đặt trong tương quan với quá trình mở rộng quy mô tài sản và tín dụng. Tổng tài sản hợp nhất của MB đến cuối tháng 6/2026 đạt 1.733.013 tỷ đồng, tăng 7,3% so với đầu năm. Dư nợ cho vay khách hàng đạt 1.227.554 tỷ đồng, tăng 13,2%, cho thấy nguồn vốn tiếp tục được đưa vào nền kinh tế với tốc độ cao.
Tín dụng tăng nhanh cũng đặt ra yêu cầu tương ứng về khả năng huy động và quản trị thanh khoản. Tổng tiền gửi khách hàng đạt 963.815 tỷ đồng, trong khi tỷ trọng phát hành giấy tờ có giá tăng 24,7%, góp phần bổ sung nguồn vốn cho hoạt động kinh doanh và tạo thêm dư địa về cơ cấu nguồn vốn.
Giữ chất lượng tài sản, tối ưu hiệu quả vận hành
Cùng với mở rộng quy mô, hiệu quả vận hành và chất lượng tài sản tiếp tục là những yếu tố quan trọng trong bức tranh kinh doanh của MB. Tỷ lệ chi phí trên thu nhập (CIR) hợp nhất được duy trì ở mức 26,24%, trong khi tại ngân hàng mẹ là 24,17%. Chỉ số này phản ánh khả năng kiểm soát chi phí vận hành và hiệu quả chuyển hóa nguồn thu thành lợi nhuận, đồng thời cho thấy vai trò ngày càng lớn của số hóa và tự động hóa trong hoạt động ngân hàng.
Việc duy trì CIR ở mức thấp trong khi quy mô khách hàng, tài sản và tín dụng tiếp tục mở rộng là yếu tố đáng chú ý. Về dài hạn, đây cũng là lợi thế mà các ngân hàng có nền tảng công nghệ tốt có thể khai thác khi chi phí phục vụ giao dịch và khách hàng có khả năng được tối ưu thông qua quy trình số hóa.
Ở chiều ngược lại, chất lượng tín dụng vẫn là biến số cần theo dõi khi dư nợ tăng nhanh. Tỷ lệ nợ xấu của MB được ghi nhận ở mức 1,45%, dưới ngưỡng 1,5%, trong khi tỷ lệ bao phủ nợ xấu duy trì trên 97%. Những chỉ số này cho thấy ngân hàng vẫn duy trì bộ đệm dự phòng tương đối đáng kể, qua đó góp phần hạn chế tác động của rủi ro tín dụng đến kết quả kinh doanh.
Đặt trong tương quan với tốc độ tăng trưởng tín dụng 13,2%, việc kiểm soát nợ xấu ở mức 1,45% là một yếu tố quan trọng để đánh giá chất lượng tăng trưởng. Trong giai đoạn tiếp theo, khi quy mô cho vay tiếp tục mở rộng, khả năng duy trì các chỉ số này sẽ có ý nghĩa lớn đối với mức độ bền vững của lợi nhuận.
38 triệu khách hàng và bước tiến của hệ sinh thái số
Nếu kết quả tài chính phản ánh sức khỏe hiện tại, chuyển đổi số là một trong những nền tảng được MB đặt trọng tâm cho tăng trưởng dài hạn. Đến giữa năm 2026, quy mô khách hàng của MB được ghi nhận ở mức khoảng 38 triệu, trong đó giao dịch trên các kênh số tiếp tục chiếm tỷ trọng lớn, vượt 54%.
Sự phát triển của nền tảng số đang làm thay đổi cách ngân hàng tiếp cận và phục vụ khách hàng. Thay vì chỉ tập trung vào tiền gửi, tín dụng hay thanh toán truyền thống, MB mở rộng hệ sinh thái sang các nhu cầu quản trị tài chính của cá nhân, hộ kinh doanh và doanh nghiệp.
Với nhóm hộ kinh doanh và nhà bán hàng nhỏ lẻ, mSeller được phát triển theo hướng hỗ trợ quản lý doanh thu, thanh toán QR/POS và kết nối với các nhu cầu liên quan đến kê khai thuế điện tử. Trong khi đó, BIZ MBBank tập trung vào nhóm khách hàng doanh nghiệp với các chức năng quản trị tài chính và thực hiện nghĩa vụ thuế trên nền tảng số.
Điểm đáng chú ý không chỉ nằm ở số lượng khách hàng mà còn ở khả năng gia tăng tần suất tương tác giữa ngân hàng và khách hàng thông qua nền tảng số. Khi các dịch vụ tài chính được tích hợp vào hoạt động kinh doanh thường ngày, MB có thêm cơ hội mở rộng hệ sinh thái sản phẩm, đồng thời khai thác dữ liệu để thiết kế và cá nhân hóa dịch vụ.
Tuy nhiên, quy mô khách hàng lớn cũng đặt ra yêu cầu ngày càng cao về chất lượng trải nghiệm, bảo mật dữ liệu và khả năng vận hành hệ thống. Vì vậy, bài toán chuyển đổi số trong giai đoạn tới không chỉ là mở rộng số lượng người dùng mà còn phải chuyển hóa quy mô đó thành hiệu quả kinh doanh và giá trị thực chất cho khách hàng.
Tăng vốn, mở dư địa cho chiến lược tăng trưởng dài hạn
Một trong những vấn đề đáng chú ý trong chiến lược phát triển của MB là kế hoạch gia tăng vốn điều lệ. Ngân hàng đang triển khai phương án tăng vốn thông qua chia cổ tức bằng cổ phiếu với tỷ lệ 15% và chào bán cổ phiếu ưu đãi, hướng tới mục tiêu đưa vốn điều lệ vượt mốc 100.000 tỷ đồng.
Đối với một ngân hàng có tổng tài sản trên 1,7 triệu tỷ đồng và dư nợ cho vay trên 1,2 triệu tỷ đồng, việc củng cố vốn có ý nghĩa trực tiếp đối với năng lực mở rộng hoạt động. Nguồn vốn chủ sở hữu được tăng cường giúp ngân hàng có thêm dư địa đáp ứng các yêu cầu về an toàn vốn, đồng thời tạo nền tảng cho đầu tư công nghệ, phát triển sản phẩm và mở rộng quy mô kinh doanh.
Ở góc độ dài hạn, tăng vốn không đơn thuần là câu chuyện về quy mô. Khi hệ thống ngân hàng ngày càng chú trọng các chuẩn mực quản trị và an toàn vốn, năng lực tài chính trở thành một trong những yếu tố quyết định khả năng cạnh tranh. Với MB, mục tiêu vượt mốc 100.000 tỷ đồng vốn điều lệ vì vậy có thể xem là bước chuẩn bị cho giai đoạn tăng trưởng mới, trong đó quy mô tài sản, tín dụng và hệ sinh thái số tiếp tục được mở rộng.
Bức tranh 6 tháng đầu năm 2026 cho thấy MB đang đồng thời theo đuổi ba mục tiêu: tăng trưởng quy mô, kiểm soát chất lượng và xây dựng nền tảng cho giai đoạn phát triển tiếp theo. Lợi nhuận trước thuế tăng 27,1%, thu nhập lãi thuần tăng 32,2%, tín dụng tăng 13,2%, trong khi tỷ lệ nợ xấu được kiểm soát dưới 1,5% cho thấy ngân hàng đang duy trì sự cân đối nhất định giữa tăng trưởng và quản trị rủi ro.
Tuy nhiên, quy mô càng lớn thì yêu cầu về chất lượng tăng trưởng càng cao. Khi tín dụng tiếp tục mở rộng, chất lượng tài sản sẽ là chỉ số cần được theo dõi sát; trong khi việc duy trì lợi thế về hiệu quả vận hành đòi hỏi MB tiếp tục đầu tư vào công nghệ và tối ưu quy trình. Với hệ sinh thái số ngày càng lớn, khả năng chuyển hóa lượng khách hàng thành hiệu quả kinh doanh thực chất cũng sẽ là một thước đo quan trọng đối với chiến lược của ngân hàng.
Sau nửa đầu năm 2026, MB đang bước vào giai đoạn mà quy mô không còn là mục tiêu duy nhất. Thách thức lớn hơn là biến quy mô tài sản, lượng khách hàng, nền tảng số và năng lực vốn thành lợi thế cạnh tranh bền vững, qua đó củng cố vị thế của ngân hàng trong quá trình chuyển đổi mô hình tài chính tại Việt Nam.