Vay tiền bằng sim chính chủ: Đằng sau nhu cầu vốn nhanh là bài toán minh bạch
“Vay tiền bằng sim chính chủ” thu hút người cần vốn gấp nhờ kỳ vọng thủ tục đơn giản. Nhưng để vay an toàn, tốc độ giải ngân không phải yếu tố duy nhất cần quan tâm.
Chị H., một tiểu thương tại TP.HCM, cần xoay một khoản tiền để nhập hàng trong khi dòng tiền từ những đơn hàng trước chưa kịp về. Khoản vốn không quá lớn và thời gian cần tiền chỉ vài ngày. Thay vì tìm đến ngân hàng hoặc các công ty tài chính, chị bắt đầu tìm kiếm trên mạng những cụm từ quen thuộc như “vay tiền nhanh”, “vay không thế chấp” và “vay tiền bằng sim chính chủ”.
Đây là một nhu cầu không quá xa lạ với nhóm khách hàng có thu nhập chưa ổn định, hộ kinh doanh nhỏ hoặc những người cần một khoản vốn ngắn hạn để xử lý các chi phí phát sinh. Điều họ tìm kiếm đôi khi không phải một khoản vay lớn, mà là một giải pháp có thủ tục vừa sức và có thể tiếp cận trong thời gian ngắn.
Bức tranh tín dụng năm 2025 cũng cho thấy dòng vốn đang mở rộng. Theo Tạp chí Ngân hàng, đến cuối năm 2025, dư nợ tín dụng toàn nền kinh tế đạt hơn 18,58 triệu tỷ đồng, tăng 19,01% so với cuối năm 2024. NHNN đồng thời định hướng tín dụng đáp ứng nhu cầu vốn thực tế của nền kinh tế, bao gồm cả sản xuất, kinh doanh và tiêu dùng. Tuy nhiên, khi nhu cầu vay tiền chuyển mạnh lên môi trường số, sự thuận tiện cũng đi kèm những rủi ro mà người vay cần nhận diện.
“Vay tiền bằng sim chính chủ” nghe giống một sản phẩm tài chính cụ thể, nhưng số điện thoại chính chủ không phải tài sản bảo đảm và không đồng nghĩa người sở hữu SIM chắc chắn được cấp tín dụng. Số điện thoại có thể được sử dụng để xác thực, liên hệ hoặc hỗ trợ quá trình đăng ký. Khả năng được phê duyệt vẫn phụ thuộc vào chính sách của từng đơn vị và nhiều yếu tố liên quan đến người vay.
Điều này có thể thấy ngay trên thị trường tín dụng tiêu dùng. Các sản phẩm vay trực tuyến hiện được thiết kế theo nhiều mô hình khác nhau. Có sản phẩm tín chấp, có sản phẩm yêu cầu giấy tờ bổ sung, cũng có những khoản vay dựa trên tài sản bảo đảm.
Vì vậy, cụm từ “chỉ cần sim chính chủ” nếu xuất hiện trong quảng cáo cần được nhìn nhận thận trọng. Một số điện thoại có thể giúp xác định người liên hệ, nhưng không thể thay thế toàn bộ quy trình đánh giá khả năng trả nợ. Rủi ro nằm ở chỗ người đang cần tiền thường có xu hướng ưu tiên tốc độ.
Cuối năm 2025, Bộ Công an cảnh báo hoạt động “tín dụng đen” trên không gian mạng tiếp tục diễn biến phức tạp. Các đối tượng sử dụng những lời quảng cáo như “hỗ trợ tài chính siêu tốc”, “vay không cần gặp mặt”, “không cần thế chấp” để tiếp cận người có nhu cầu vay.
Với người vay, điều này khiến một nguyên tắc trở nên quan trọng: đừng đánh giá một khoản vay chỉ bằng việc “có được giải ngân nhanh hay không”. Khoản tiền thực nhận, lãi suất, các loại phí, thời hạn, phương thức trả nợ và nghĩa vụ khi thanh toán chậm mới là những thông tin quyết định khoản vay có thực sự phù hợp.
Từ “vay dễ” đến một khoản vay phù hợp với khả năng trả nợ
Với những người không có hồ sơ phù hợp với khoản vay tín chấp, tài sản đang sở hữu có thể trở thành một phương án khác để tiếp cận nguồn vốn. Đây cũng là lý do hình thức vay bằng đăng ký xe vẫn tồn tại song song với các sản phẩm vay tín chấp trên thị trường. Thay vì dựa chủ yếu vào hồ sơ tín dụng của khách hàng, khoản vay được xây dựng trên cơ sở tài sản cầm cố và kết quả thẩm định tài sản.
Tại F88, khách hàng có xe máy hoặc ô tô có thể sử dụng đăng ký/cà vẹt xe chính chủ để làm tài sản cầm cố. F88 công bố khách hàng không cần để lại xe, vẫn có thể sử dụng phương tiện trong thời gian khoản vay, F88 sẽ cấp giấy đi đường, đảm bảo khách hàng không gặp rắc rối khi sử dụng phương tiện, hồ sơ được tư vấn trước và tài sản được thẩm định tại phòng giao dịch trước khi giải ngân. F88 cũng công khai lãi và các chi phí liên quan trên các trang sản phẩm, thay vì chỉ đưa ra một con số “lãi suất thấp” chung chung.
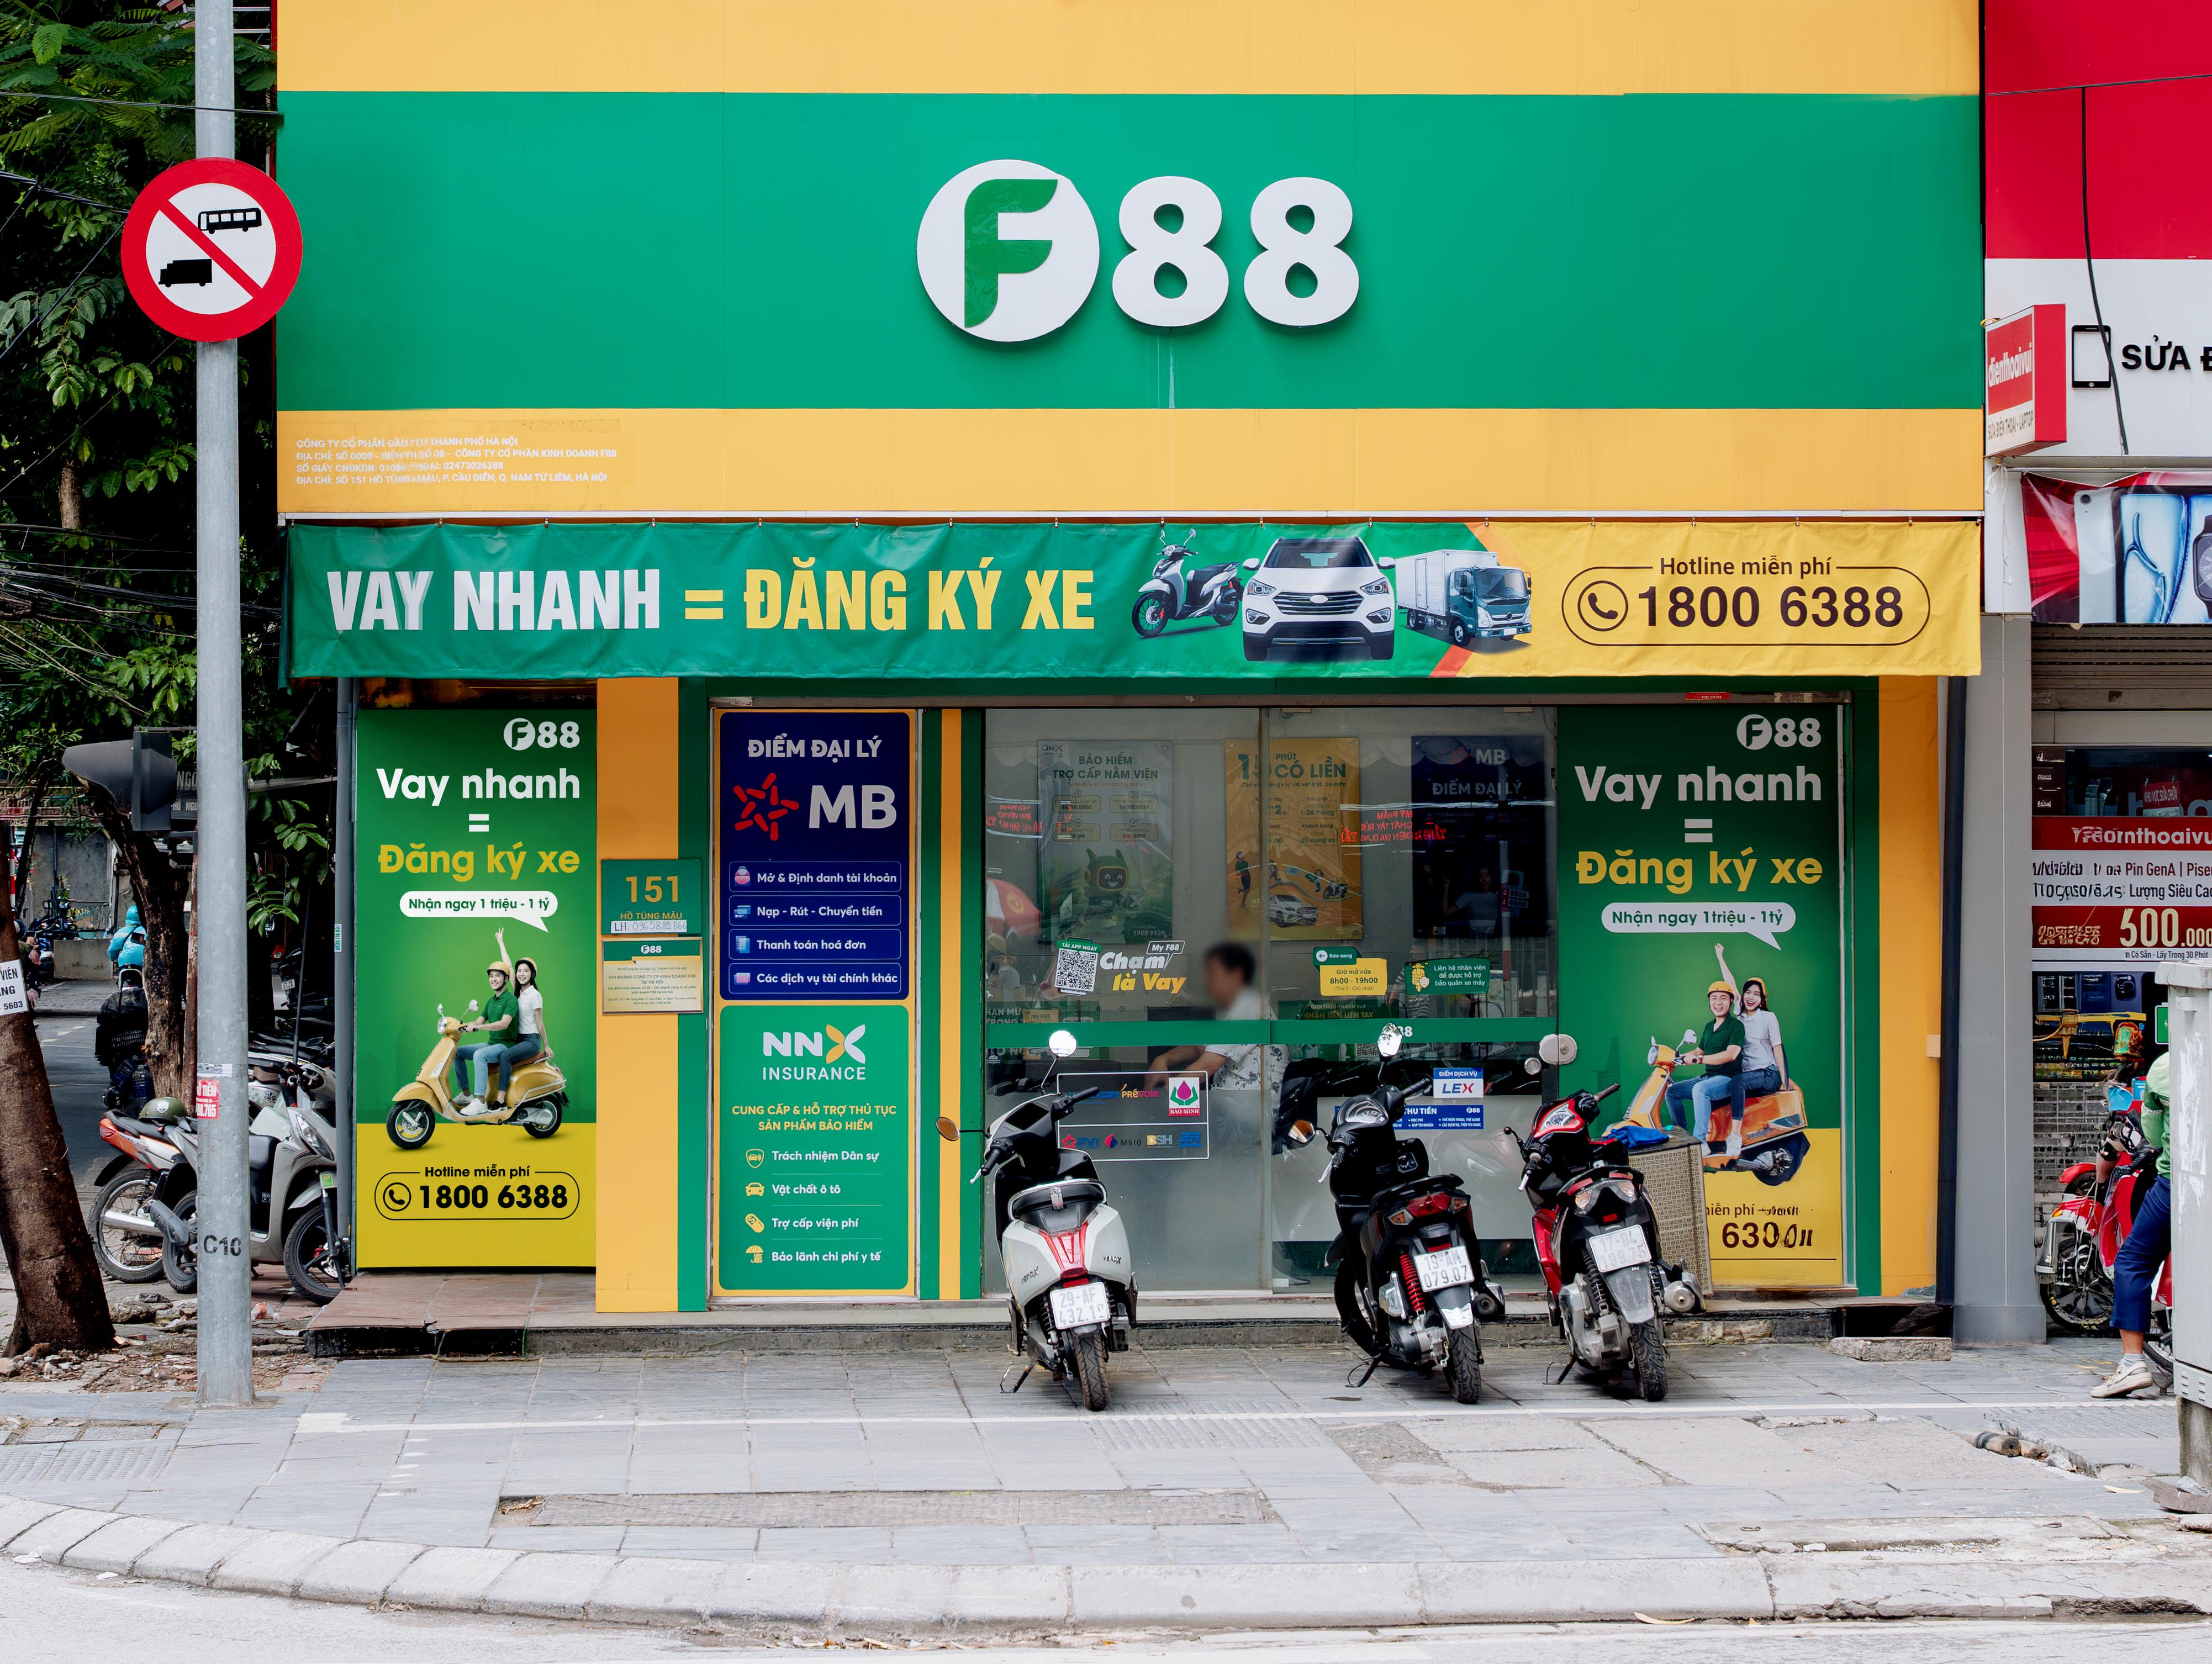
Một khoản vay có thể được đăng ký thuận tiện nhưng vẫn cần quá trình xác minh và thẩm định. Ngược lại, việc sử dụng tài sản bảo đảm có thể giúp mở thêm một lựa chọn cho những khách hàng đang sở hữu phương tiện nhưng khó tiếp cận các sản phẩm tín chấp truyền thống.
Với trường hợp như chị H., câu hỏi vì thế không nhất thiết phải là “ở đâu cho vay chỉ bằng SIM chính chủ?”. Câu hỏi thực tế hơn có thể là: khoản tiền cần vay là bao nhiêu, có thể trả trong bao lâu và tài sản nào đang có thể sử dụng để tiếp cận nguồn vốn phù hợp? Sự thay đổi trong cách đặt câu hỏi cũng phản ánh một chuyển dịch đáng chú ý của thị trường: từ tìm kiếm một khoản vay “dễ nhất” sang tìm kiếm khoản vay minh bạch và phù hợp nhất với khả năng tài chính.
Trong bối cảnh tín dụng tiếp tục tăng trưởng và các kênh tiếp cận vốn ngày càng đa dạng, người vay có nhiều lựa chọn hơn nhưng đồng thời cũng cần chủ động hơn trong việc kiểm tra thông tin. “Vay tiền bằng sim chính chủ” vì vậy có thể là điểm bắt đầu của một nhu cầu tìm vốn, nhưng không nên là tiêu chí cuối cùng để quyết định vay. Điều quan trọng hơn vẫn là nguồn vốn đến từ đâu, chi phí thực tế thế nào và khoản trả nợ có nằm trong khả năng tài chính của người vay hay không.