Giá bộ nhớ và CPU tăng kỷ lục, giấc mơ laptop giá rẻ ngày càng xa vời
Thị trường máy tính cá nhân (PC) toàn cầu đang bước vào một giai đoạn đầy biến động khi doanh số sụt giảm mạnh, trong khi chi phí linh kiện đầu vào lại leo thang không ngừng. Áp lực từ làn sóng trí tuệ nhân tạo (AI) cùng những toan tính chiến lược của các ông lớn bán dẫn đang đặt các thương hiệu PC vào một thế tiến thoái lưỡng nan, dự báo một năm 2027 đầy u ám đối với cả nhà sản xuất lẫn người tiêu dùng.
Cuộc khủng hoảng chi phí từ làn sóng AI và các ông lớn bán dẫn
Nguyên nhân cốt lõi dẫn đến bức tranh ảm đạm của thị trường máy tính hiện nay bắt nguồn từ sự leo thang chi phí gia công và sự dịch chuyển trọng tâm của chuỗi cung ứng. Theo Commercial Times, chi phí gia công bán dẫn đang tăng phi mã. Đơn cử, TSMC dự kiến tiếp tục tăng giá sản xuất vào năm 2027, với mức tăng từ 5-15% cho các tiến trình và công nghệ đóng gói. Điều này lập tức tạo hiệu ứng domino, buộc hàng loạt "ông lớn" như Intel, Qualcomm và sắp tới là AMD phải điều chỉnh tăng giá bán chip xử lý từ 10% đến 20% đối với nhiều dòng sản phẩm.
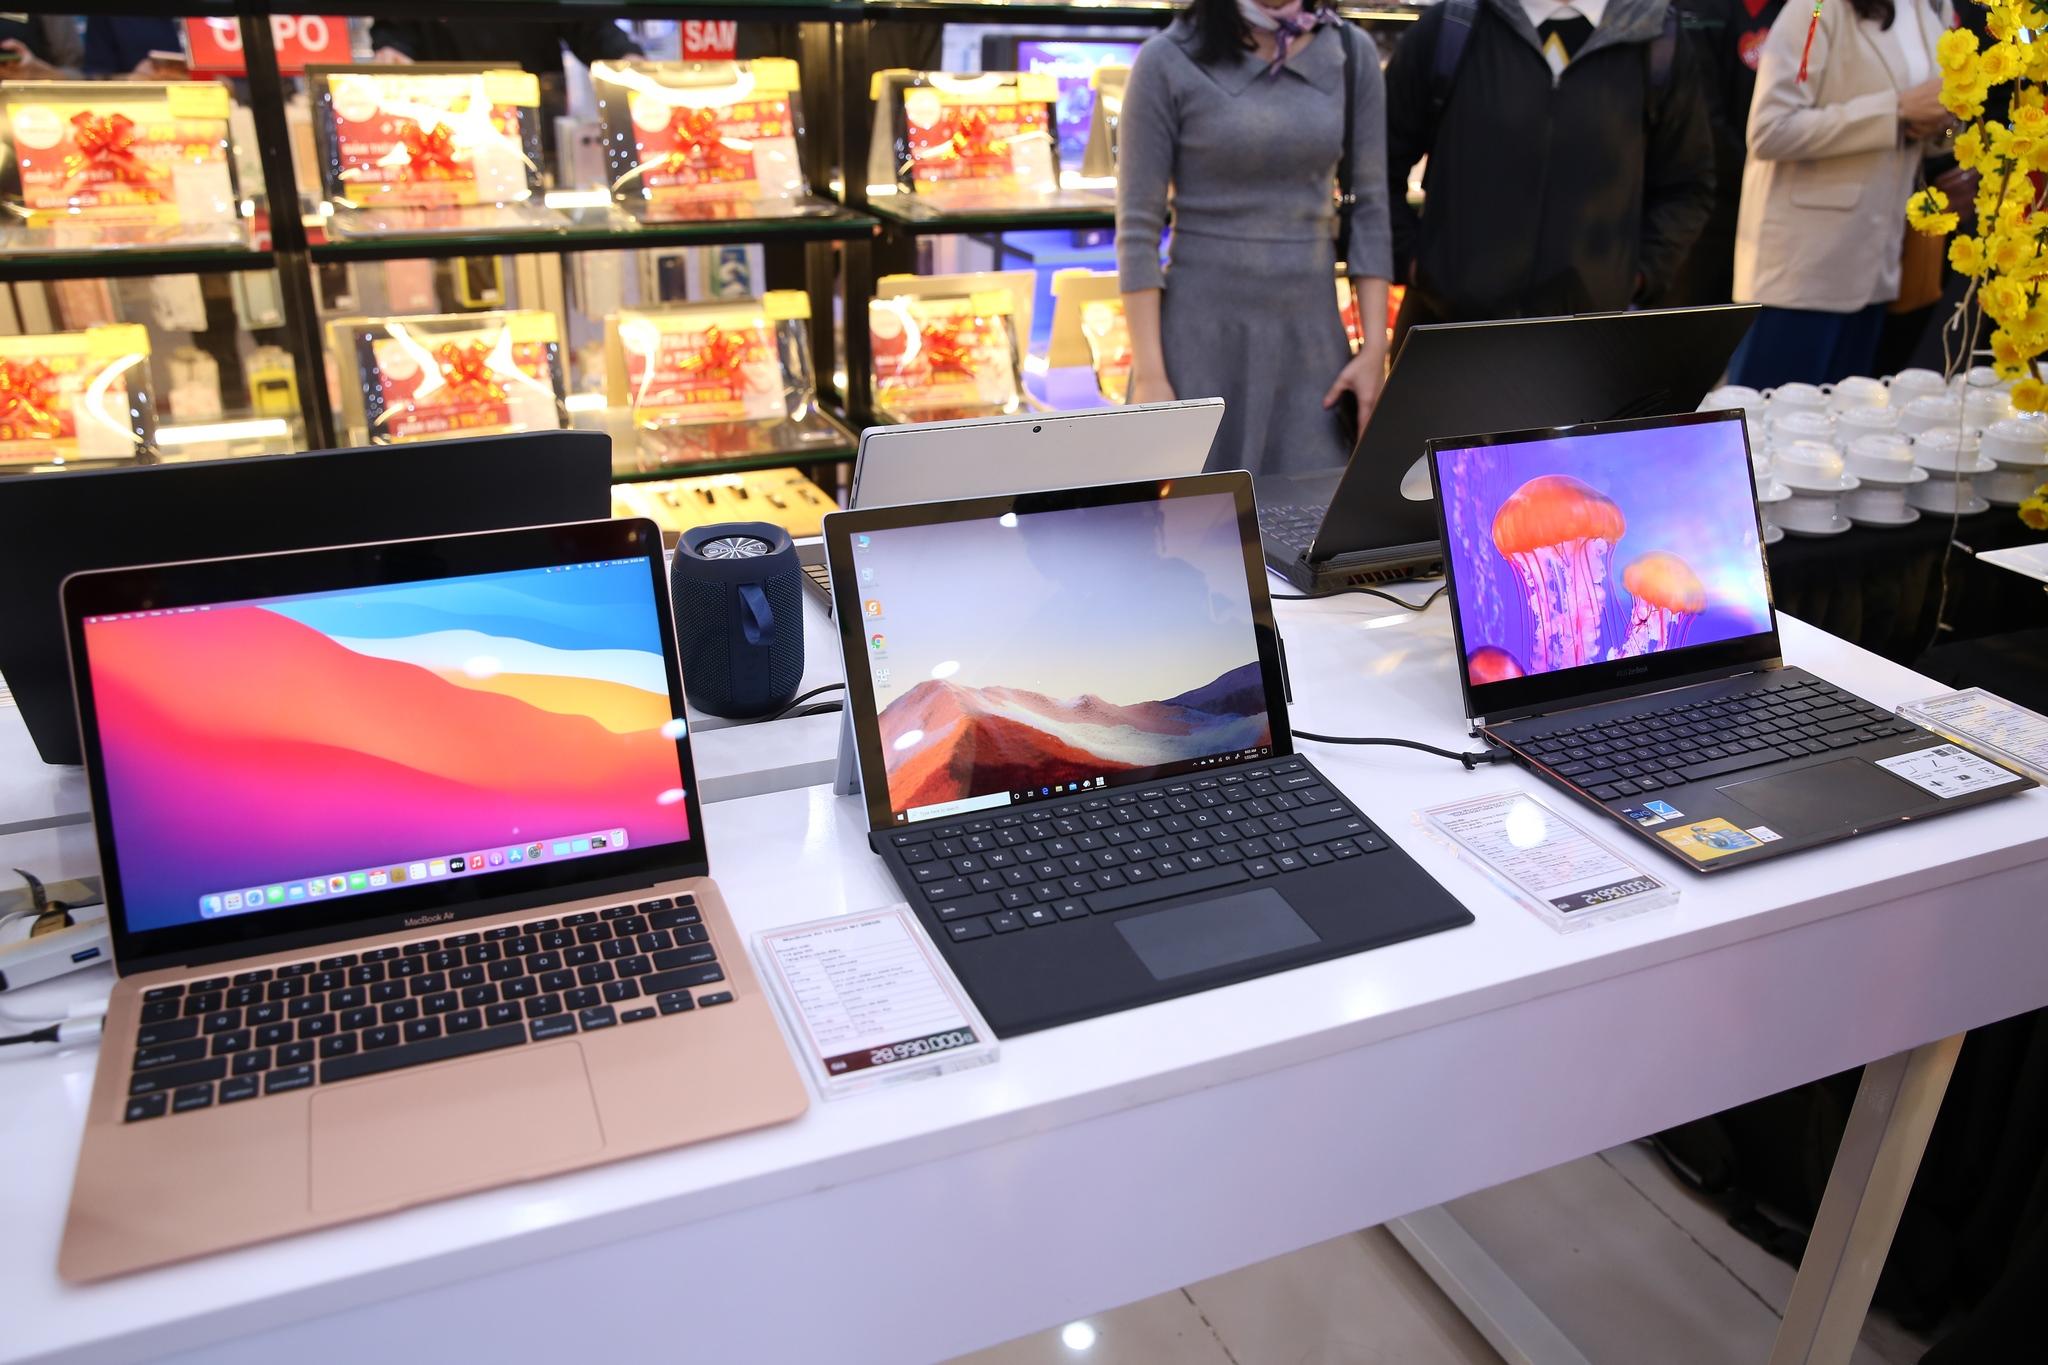
Không chỉ dừng lại ở CPU, thị trường PC còn đang chịu "cú sốc" từ giá bộ nhớ. Sự bùng nổ của các trung tâm dữ liệu AI đã khiến các nhà cung cấp hàng đầu như Samsung, SK Hynix và Micron dồn toàn lực cho những đơn hàng giá trị cao. Hậu quả là nguồn cung dành cho máy tính cá nhân bị thu hẹp, đẩy giá thành lên mức không tưởng. Theo Omdia, một thanh RAM DDR5 16GB có giá 45 USD vào tháng 9/2025 đã vọt lên hơn 200 USD vào đầu năm 2026.
Đáng lo ngại hơn, theo ước tính của TrendForce, chỉ riêng ba linh kiện cốt lõi là CPU, DRAM và SSD hiện đã chiếm tới 68% tổng chi phí linh kiện (BOM) của một chiếc laptop phổ thông (giá khoảng 900 USD). Tỷ trọng khổng lồ này đồng nghĩa với việc bất kỳ biến động giá nào từ các nhà cung cấp cũng sẽ giáng đòn mạnh mẽ vào giá thành sản xuất cuối cùng.
Sự phân hóa thị trường: kẻ hưởng lợi, người chật vật
Áp lực chi phí bủa vây cùng nhu cầu tiêu dùng suy yếu đã khiến lượng PC xuất xưởng toàn cầu trong quý III/2026 giảm sâu 20,1% (đạt 62,7 triệu máy) so với cùng kỳ năm trước. Tuy nhiên, nghịch lý của thị trường là trong khi lượng hàng bán ra lao dốc, kết quả kinh doanh của các thương hiệu lại có sự phân hóa sâu sắc dựa trên chiến lược tiếp cận.
Những doanh nghiệp nhanh chân nắm bắt xu hướng hạ tầng AI hoặc định vị tốt ở phân khúc cao cấp vẫn đang "lãi đậm". Dell và Lenovo là hai minh chứng điển hình khi ghi nhận mức tăng trưởng doanh thu ấn tượng, chủ yếu nhờ vào mảng máy chủ phục vụ AI. Với Dell, doanh thu máy chủ AI đạt 16,4 tỷ USD (gấp đôi cùng kỳ) đã chính thức vượt mặt tổng doanh thu từ PC. Tương tự, hệ sinh thái phần cứng khép kín giúp máy Mac của Apple tăng trưởng 29% doanh thu, trong khi Asus hưởng lợi lớn nhờ tập trung vào dòng sản phẩm giá trị cao như ROG và ProArt, giúp biên lợi nhuận hoạt động tăng tới 230%.
Ở chiều ngược lại, những thương hiệu phụ thuộc quá lớn vào doanh số bán máy tính cá nhân phổ thông đang phải nếm "trái đắng". Điển hình là HP, lượng PC xuất xưởng giảm gần 31%, đánh mất đáng kể thị phần. Việc thiếu đi động lực mạnh mẽ từ các mảng kinh doanh thay thế khiến biên lợi nhuận của hãng bị thu hẹp đáng kể trước bài toán chi phí.
Dự báo u ám năm 2027 và thế tiến thoái lưỡng nan của các thương hiệu
Bước sang năm 2027, công ty nghiên cứu thị trường TrendForce dự báo lượng laptop xuất xưởng toàn cầu có thể tiếp tục sụt giảm chạm ngưỡng 10%. Rủi ro lớn nhất lúc này không còn là đứt gãy chuỗi cung ứng, mà là sự chùn bước của người tiêu dùng trước các mốc giá mới.
Các thương hiệu đang bị đẩy vào một lựa chọn vô cùng khắc nghiệt để sinh tồn: tăng giá bán để bảo vệ lợi nhuận (nguy cơ mất khách hàng); tự gánh chi phí để giữ giá (hy sinh biên lợi nhuận); hoặc cắt giảm cấu hình (làm giảm sức cạnh tranh của sản phẩm). Khi laptop ngày càng đắt đỏ, chu kỳ nâng cấp thiết bị của người dùng sẽ bị kéo dài, tạo ra một vòng lặp sụt giảm doanh số khó phá vỡ.
Để tự cứu mình, các hãng máy tính đang buộc phải tái cấu trúc chuỗi cung ứng. Một mặt, họ chuyển dịch tìm kiếm nguồn linh kiện bộ nhớ và SSD từ các nhà cung cấp Trung Quốc như CXMT hay YMTC để tối ưu chi phí. Mặt khác, kế hoạch dịch chuyển sản xuất khỏi Trung Quốc đang trở nên kém hấp dẫn. Theo dự báo, để duy trì mức giá cạnh tranh, tỷ trọng sản xuất laptop tại Trung Quốc có thể tăng lên hơn 80% vào năm 2027.
Có thể thấy, quy luật chơi trên thị trường PC đã thay đổi. Trong thập kỷ mới, quy mô bán hàng không còn là "kim bài miễn tử". Chỉ những thương hiệu có sự linh hoạt trong chuỗi cung ứng, khả năng đa dạng hóa nguồn thu từ hạ tầng AI và định vị tốt sản phẩm giá trị cao mới có thể đứng vững trước cơn "bão giá" đang chực chờ càn quét.