Bức tranh thị trường smartphone quý II/2026: Dòng Galaxy A soán ngôi vương của iPhone 17
Báo cáo thị trường thiết bị di động quý II/2026 từ công ty phân tích Smart Analytics Global (SAG) ghi nhận một chuyển dịch đáng chú ý trong thị hiếu tiêu dùng toàn cầu. Trái với kỳ vọng về sự thống trị tuyệt đối của các thiết bị đầu bảng đắt đỏ, dòng máy tầm trung và phổ thông Galaxy A của Samsung đã vươn lên dẫn đầu toàn ngành về quy mô doanh số theo dòng sản phẩm, phản ánh xu hướng chi tiêu thực tế và thận trọng của người dùng trước các biến động giá cả.
Sức mạnh của phân khúc bình dân và chiến lược thực dụng của người tiêu dùng
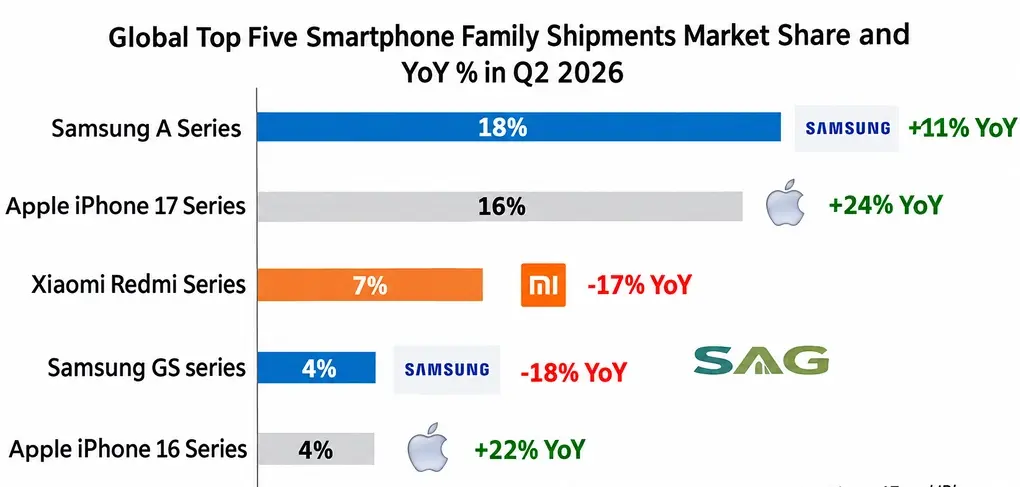
Theo dữ liệu của SAG, dòng Galaxy A ghi nhận mức tăng trưởng 11% so với cùng kỳ năm 2025, chiếm tới 18% tổng lượng smartphone xuất xưởng toàn cầu trong giai đoạn từ tháng 4 đến tháng 6/2026. Động lực chính thúc đẩy vị thế dẫn đầu của Samsung không đến từ các phiên bản cận cao cấp như Galaxy A57 5G hay Galaxy A37 5G, mà chủ yếu tựa vào các thiết bị giá rẻ gồm Galaxy A17 5G và Galaxy A16 4G.
Thực tế này cho thấy phần lớn khách hàng đại chúng sẵn sàng bỏ qua các tiêu chuẩn thiết kế hào nhoáng hay công nghệ mang tính phô diễn để ưu tiên các giá trị cốt lõi: mức giá hợp lý, thời lượng pin bền bỉ, màn hình lớn và độ mượt mà cho tác vụ hàng ngày. Tại thị trường Việt Nam, sức mua đối với mẫu Galaxy A17 5G cũng tăng vọt sau khi các đại lý áp dụng mức giảm giá từ 1,1 đến 1,2 triệu đồng, đưa giá bán thực tế về ngưỡng 5 đến 6,8 triệu đồng tùy phiên bản. Đây là mức định giá then chốt giúp Samsung tiếp cận dễ dàng tệp khách hàng phổ thông trong nước.
Apple giữ vững vị thế từng model, dòng Galaxy S26 đối mặt thách thức duy trì sức hút
Dù Galaxy A thống trị xét trên toàn bộ dòng máy, Apple vẫn khẳng định năng lực kinh doanh vượt trội ở bài toán doanh số trên từng thiết bị đơn lẻ. Ba vị trí dẫn đầu danh sách smartphone bán chạy nhất thế giới trong quý II/2026 lần lượt thuộc về iPhone 17 bản tiêu chuẩn, iPhone 17 Pro Max và iPhone 17 Pro. Toàn bộ gia đình iPhone 17 đạt mức tăng trưởng tới 24% so với thế hệ iPhone 16 cùng kỳ năm ngoái, đóng góp 16% thị phần toàn cầu. Đáng chú ý, iPhone 17 Pro Max tiếp tục là dòng máy cao cấp được săn đón hàng đầu tại hai thị trường lớn là Mỹ và Trung Quốc, trong khi mẫu iPhone 17e có màn chào sân thuận lợi tại Nhật Bản nhờ định vị giá thành dễ tiếp cận.
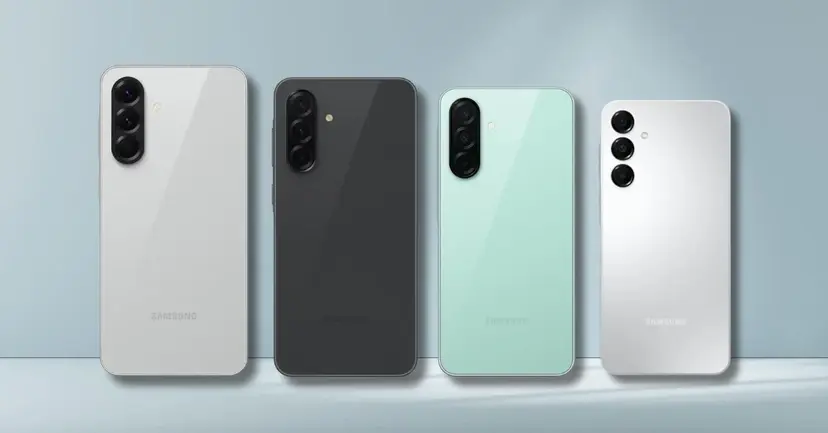
Ở chiều ngược lại, Samsung lại gặp khó khăn ở phân khúc cao cấp khi bộ ba Galaxy S26, S26+ và S26 Ultra mất dần đà tăng sau giai đoạn ra mắt bùng nổ hồi tháng 3/2026. Toàn bộ dòng Galaxy S chỉ đóng góp khiêm tốn 4% vào tổng doanh số toàn cầu của quý, giảm 18% so với cùng kỳ năm 2025. Sự chững lại này phần nào phản ánh bức tranh chung của các thương hiệu Android cao cấp khi nhóm người tiêu dùng ở phân khúc cao có xu hướng cân nhắc kỹ hơn hoặc kéo dài chu kỳ nâng cấp thiết bị.
Áp lực chi phí linh kiện gia tăng và sự phân hóa thị trường
Bức tranh thị trường quý II/2026 còn ghi nhận áp lực biên lợi nhuận đè nặng lên các nhà sản xuất. Làn sóng tăng giá linh kiện buộc nhiều thương hiệu phải điều chỉnh giá niêm yết, vô hình trung kìm hãm sức mua ở phân khúc giá rẻ và tầm trung. Hàng loạt dòng máy đại chúng của các thương hiệu Trung Quốc chứng kiến sự suy giảm rõ rệt so với cùng kỳ: Redmi của Xiaomi giảm 17%, Vivo Y và Oppo A đồng loạt giảm khoảng 18%, Honor X giảm 24%, Motorola G giảm 35% và thương hiệu Poco chịu mức sụt giảm nặng nề nhất lên tới 40%.
Điểm sáng hiếm hoi ngoài Apple và Samsung đến từ Huawei. Nhờ tập trung giải quyết bài toán cơ bản về dung lượng pin và tính hữu dụng với chi phí hợp lý, dòng máy phổ thông Changxiang (Enjoy) đã tăng trưởng vượt bậc 94% tại thị trường nội địa Trung Quốc. Đồng thời, dòng Nova cũng tăng trưởng 19% khi đẩy mạnh hiện diện tại châu Âu. Diễn biến từ quý II/2026 là minh chứng cho thấy cuộc đua smartphone không chỉ phụ thuộc vào những cải tiến cao cấp, mà còn nằm ở sự nhạy bén trong việc cân đối chi phí và đáp ứng nhu cầu thực tế của số đông người tiêu dùng.